Le système des heures sup défiscalisées a changé le visage de la fiche de paie en France, redonnant un vrai coup de pouce au pouvoir d’achat des salariés, mais aussi de nombreux indépendants en situation de cumul emploi-salariat. Derrière les grands discours et les slogans politiques, le mécanisme reste technique, précis, et truffé de subtilités. Peu de travailleurs, pourtant, prennent le temps de décortiquer l’articulation réelle entre exonération fiscale et réduction de cotisations salariales : confusion dès la discussion de la première prime, interrogations quand arrive la déclaration d’impôt, et souvent, surprise à la lecture du plafond fixé. Aujourd’hui, chaque heure accomplie au-delà du contrat légal n’est pas simplement “mieux payée” : elle peut changer la dynamique du revenu mensuel, mais aussi la stratégie de gestion de carrière ou d’investissement dans l’entreprise.
La question du plafond des heures sup défiscalisées, réglée à 7 500 € net imposable en 2026, fait toujours débat : pourquoi pas plus, comment vérifier où l’on en est, que se passe-t-il en cas de multi-employeurs ? Ces points clés — souvent négligés dans les guides “grand public” — deviennent décisifs pour tout salarié, freelance ou responsable RH honnête qui veut faire les bons choix. Cette mécanique, née des mesures d’urgence des dernières années, s’est imposée comme un pilier de la paie francophone moderne : comprendre ses règles, ses pièges et ses vrais avantages, c’est reprendre la main sur son revenu réel, à l’heure où la fiscalité avance masquée entre lignes de bulletin et cases de déclaration impôt.
- Exonération d’impôt sur le revenu jusqu’à 7 500 €/an : pas de déclaration spécifique à faire, l’employeur applique directement le dispositif.
- Réduction immédiate des cotisations salariales de 11,31 % sur chaque heure supplémentaire : net augmenté en temps réel, visible mois par mois.
- Fonctionnaires et salariés à temps partiel inclus : les heures complémentaires et les RTT monétisés bénéficient des mêmes avantages.
- Plafond de 7 500 € net imposable par an : seules les sommes dépassant ce seuil deviennent imposables.
- Pas d’exonération totale à l’horizon 2026 : le dispositif est pérennisé, mais pas étendu malgré les débats parlementaires.
Défiscalisation des heures supplémentaires : le fonctionnement expliqué simplement
Dans le quotidien des entrepreneurs, comme dans celui des salariés, la structure des revenus ne se limite pas à une simple addition d’heures et de primes. Les heures supplémentaires exonérées obéissent à un équilibre précis, souvent méconnu. Depuis fin 2018, la France a fixé un double dispositif : à la fois une exonération d’impôt sur le revenu (jusqu’à un certain plafond) et une réduction de cotisations salariales (appliquée dès le premier euro supplémentaire). Pour beaucoup, la confusion règne. On pense “gagné en net” alors que l’effet immédiat provient surtout de la baisse des charges, tandis que la partie fiscale ne se lit que l’année suivante, lors de la déclaration de revenu.
Concrètement : chaque heure travaillée au-delà du contrat légal hebdomadaire, que ce soit au-delà de 35h/semaine ou via des systèmes de forfait-jours, est rémunérée selon une règle précise de majoration. Ces heures bénéficient du régime d’exonération jusqu’à hauteur de 7 500 € maximum net imposable/an, seuil rigoureusement surveillé par l’administration fiscale. Toutes les heures au-delà de ce plafond rebasculent dans l’imposition classique. En parallèle, une réduction de 11,31 % des cotisations salariales sur ces heures sup s’applique automatiquement (pas de demande à faire), ce qui dope immédiatement le pouvoir d’achat sur la fiche de paie du mois.
À la différence de certaines idées reçues, le dispositif est ouvert à toutes les formes de salariat : temps plein, temps partiel (où l’on parle alors d’heures complémentaires), fonction publique, et même cas particuliers comme le rachat de jours RTT monétisés. Le point commun : chaque euro gagné via ces mécanismes entre dans le calcul du plafond global annuel, qui reste résumé sur chaque bulletin de paie si le service RH fait correctement son travail.
Illustrons avec le cas de Camille, 28 ans, agent administratif cumulant deux CDD : en vérifiant ses bulletins chaque trimestre, elle suit précisément son cumul d’heures sup exonérées pour éviter de dépasser le seuil de 7 500 €. Cette vigilance, loin d’être du flicage fiscal, relève du contrôle élémentaire pour tout travailleur cherchant à optimiser sa rémunération nette sur l’année. La morale : comprendre le fonctionnement, c’est éviter les mauvaises surprises lors de la déclaration fiscale, mais c’est aussi tirer parti au mieux du système, dans un cadre légal et sécurisé.
Heures sup défiscalisées : plafond de 7 500 € net en 2026 et cas particuliers
Le chiffre de 7 500 € par an agit comme un plafond de verre sur la défiscalisation. Ce seuil, stable depuis 2022, fait l’objet de nombreuses interprétations. En réalité, il s’agit d’un plafond global : toutes les rémunérations versées au titre d’heures supplémentaires ou complémentaires (pour temps partiel), incluant leurs majorations, s’additionnent. C’est cette somme nette imposable qu’il faut surveiller, non le brut ni le “net à payer”. Les salariés multi-emplois (cumul de CDI, CDD, missions), les temps partiels actifs sur plusieurs sites ou les cadres en forfait jours doivent tous additionner leur cumul annuel pour rester dans les clous.
Pour la majorité, la vérification est simple : consulter ses bulletins de paie successifs, repérer la ligne “heures supplémentaires exonérées” ou équivalent, et maintenir le suivi. Si le seuil est franchi, l’excédent devient imposable (mais reste évidemment majoré, ce qui garde son intérêt). Certains outils digitaux proposent d’additionner au fil de l’année les sommes déjà perçues : le réflexe à garder, c’est que l’application de l’exonération est censée être automatique sur la paie et pré-remplie sur la déclaration de revenus. Seule anomalie à signaler? L’absence de mention malgré des heures réellement effectuées — situation qui nécessite un signalement avant validation de la déclaration annuelle.
Facile sur le papier, ce plafond peut se complexifier : forfait jours (cadres), jours de RTT cédés, agents de la fonction publique, chaque statut a droit aux mêmes montants, mais parfois selon des procédures spécifiques côté RH. Les débats parlementaires de fin 2025 ont seulement confirmé la stabilité de la règle pour 2026, sans extension du dispositif au-delà. Mais la ligne peut bouger chaque année avec la Loi de finances : pour ceux qui optimisent, le suivi réglementaire à chaque automne reste décisif — car chaque euro défiscalisé est un euro qui échappe à l’impôt, mais pas forcément à la CSG/CRDS ou aux autres prélèvements sociaux, toujours présents sur le bulletin.
| Statut ou Situation | Traitement des heures sup ou équivalentes | Point de vigilance |
|---|---|---|
| Salaire à temps plein | Plafond de 7 500 € sur toutes les heures supplémentaires | Contrôler le cumul annuel |
| Salaire à temps partiel | Heures complémentaires dans le même plafond/réduction | Bien distinguer complémentaires et supplémentaires |
| Forfait jours (cadres) | Jours RTT monétisés intégrés au plafond annuel | Respecter la limite de majoration de 10 % minimum |
| Multi-employeurs | Somme des revenus imposable sur tous contrats | Surveiller chaque cumul et déclarer l’excédent |
| Fonction publique | Dispositif identique au secteur privé | Vérifier l’intitulé sur la fiche de paie |
Calcul détaillé : majorations, cotisations et effet réel sur le net
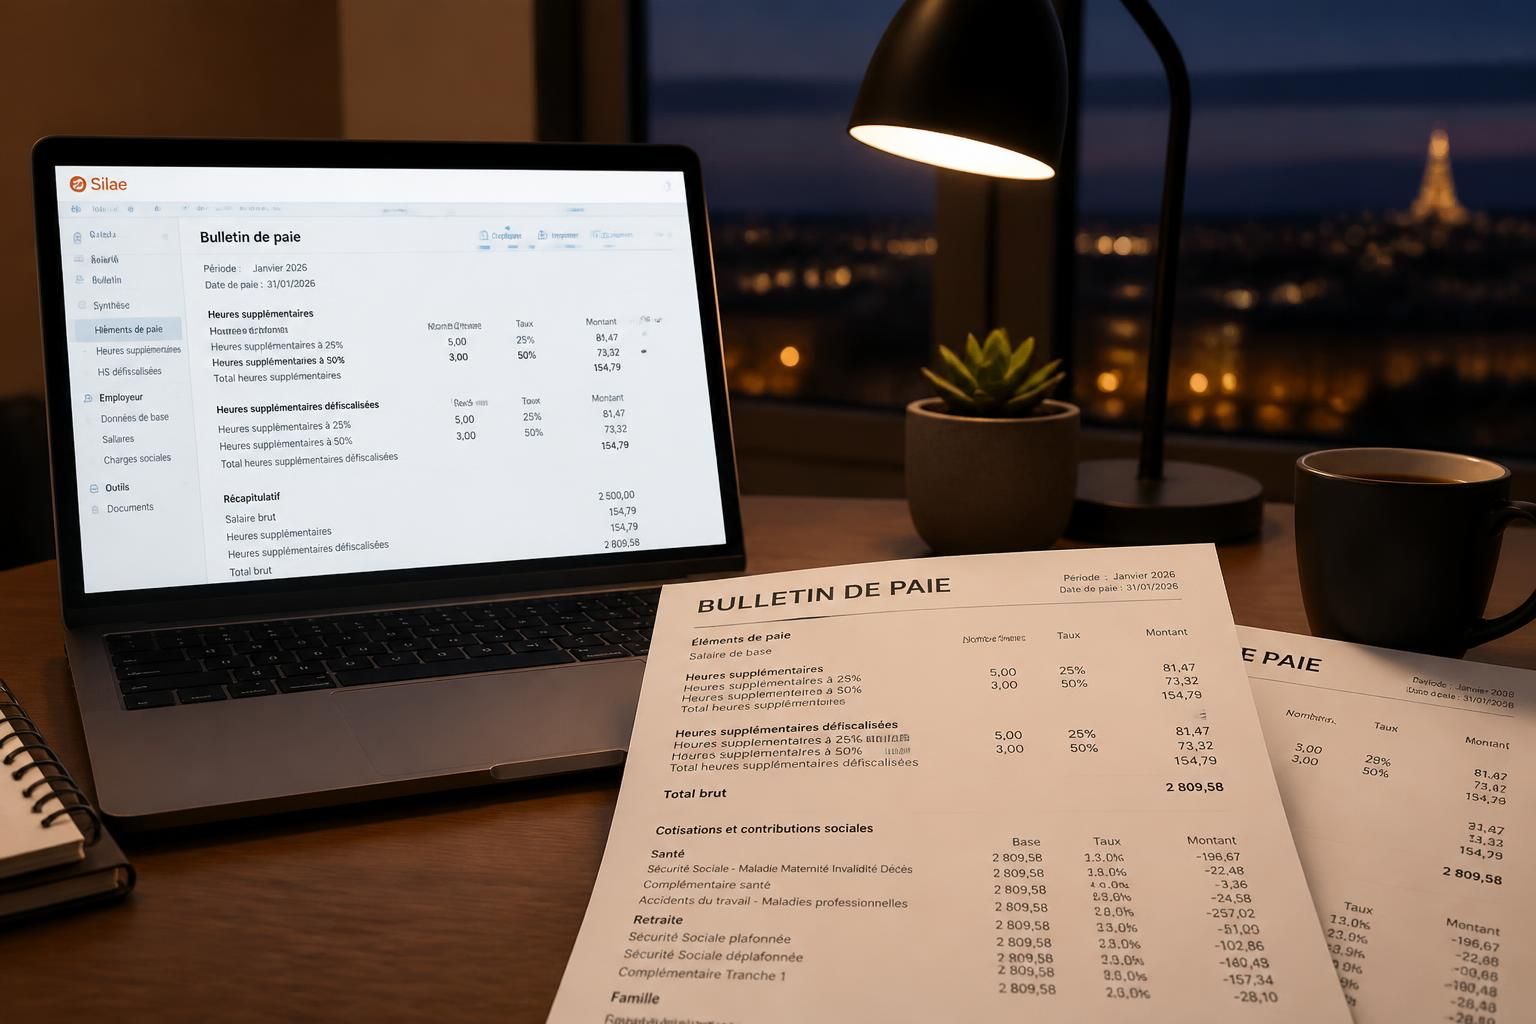
Comprendre le calcul des heures supplémentaires défiscalisées, c’est sortir du mythe du “gros gain” pour rentrer dans la mécanique précise du bulletin de paie. À chaque heure dépassant le seuil contractuel légal, une majoration s’applique (généralement 25 % pour les 8 premières heures après 35h, puis 50 % au-delà). Cette majoration se fait sur le brut, donc avant toute retenue sociale ou fiscale. Mais ce qui change la donne : la réduction de 11,31 % de cotisations salariales exclusivement sur la partie rémunérée en heures sup, ce qui améliore directement le net à payer, indépendamment de la fiscalité qui n’interviendra qu’en mai/juin de l’année suivante, lors de la déclaration.
Ce bonus immédiat, visible sur chaque bulletin, s’ajoute à l’absence d’imposition sur les premiers 7 500 € encaissés par an sous forme d’heures supplémentaires. Plus votre tranche marginale d’imposition (TMI) est élevée, plus le gain réel est important, car l’exonération porte justement sur de l’assiette taxable. Prenez l’exemple d’un salarié à 2 200 € brut travaillant 39h/semaine : chaque heure au-delà de 35h lui rapportera 18,13 € brut, au lieu de 14,50 €, avec à la fois moins de charges sociales (en raison des 11,31 % en moins) et, jusqu’au plafond, aucune imposition supplémentaire. Au bout d’un an, la différence de net peut dépasser 1 000 € par rapport à une situation “heures normales”, factuelle — pas théorique. Côté direction comme salarié, c’est ce rapport net/brut qui guide les arbitrages, pas le total “brut” annoncé.
Le plus difficile pour beaucoup : calculer précisément la part d’heures qui reste dans le non-imposable, et celle qui bascule dans la tranche imposable si le seuil est franchi. La vigilance s’impose, car les heures supplémentaires restent bel et bien soumises à la CSG et à la CRDS, et le taux effectif de retour sur effort change dès que l’on dépasse la barre des 7 500 €. C’est ici que la structure paie et RH prend tout son sens, car un mauvais paramétrage prive le salarié du bénéfice attendu : la fiscalité, c’est d’abord une question de suivi précis et de bulletins bien tenus, pas de chance ou de hasard.
- Identifiez votre taux horaire majoré grâce à la convention collective ou au Code du travail.
- Calculez la rémunération brute des heures sup (ex : 18,13 €/h pour un taux de base à 14,50 € + 25 %).
- Retirez les cotisations salariales classiques, en tenant compte de la réduction de 11,31 %.
- Vérifiez le montant net supplémentaire chaque mois et anticipez l’effet fiscal à la prochaine déclaration.
Comparatif : heures normales vs heures sup défiscalisées, gain réel et stratégie salariale
On entend souvent que “faire des heures sup, c’est toujours avantageux”. La réalité est plus nuancée : tant que l’on reste sous le plafond d’exonération fiscale, c’est effectivement l’une des stratégies de rémunération les plus efficaces en France aujourd’hui. Après le plafond ? L’heure reste majorée, certes, mais redevient soumise à l’impôt sur le revenu — son intérêt net diminue donc, surtout pour les salariés en TMI élevée. Pour un même temps de travail supplémentaire, le “rendement” s’effrite dès lors qu’on bascule dans l’imposable.
Un focus chiffré suffit. Pour un salarié à taux de base 14,50 €/h, une heure normale (hors heures sup) rapportera environ 7,92 € en net après impôt (TMI 30 %). La même heure, si elle est réalisée en “supplémentaire” défiscalisée, grimpe à 16,19 € net, soit plus du double : on ne parle pas ici d’un détail, mais d’une vraie bascule de pouvoir d’achat. Une seule condition : surveiller le cumul annuel, car au-delà de 7 500 €, l’avantage fiscal s’étiole. L’intérêt est aussi flagrant sur les statuts à temps partiel, ou lors de la monétisation des jours RTT chez les cadres, qui bénéficient tous, à concurrence du plafond, du même différentiel attractif.
Cette réalité s’impose dans de nombreux secteurs — industrie, santé, logistique, services — où les heures sup sont structurelles. Pour optimiser son revenu, la stratégie la plus fine consiste, dès le printemps chaque année, à croiser les bulletins de paie avec la projection de l’activité : inutile de dépasser largement le plafond si l’on n’a plus besoin du surcroît net réel. Mieux comprendre ce ratio, et ajuster le volume d’heures ou la négociation salariale en fonction, peut littéralement redessiner un budget annuel ou les marges d’un freelance salarié.
| Type d’heure | Taux horaire brut | Net avant impôt | Impôt sur le revenu | Net en poche | Avantage VS heure normale |
|---|---|---|---|---|---|
| Heure normale | 14,50 € | 11,31 € | -3,39 € (TMI 30 %) | 7,92 € | — |
| Heure supplémentaire défiscalisée | 18,13 € | 16,19 € | 0 € (exonéré) | 16,19 € | +104 % |
Heures sup, forfait jours, RTT monétisés et pièges à éviter pour le salarié et l’employeur
Le terrain, c’est rarement une simple application de textes. Les exemples ne manquent pas : salariés en forfait jours ne comprenant pas pourquoi leurs heures supplémentaires classiques n’ouvrent pas droit à l’exonération ; travailleurs à temps partiel mal informés sur la nature de leurs heures complémentaires ; salariés découvrant au printemps qu’ils ont dépassé le plafond — et donc une part non négligeable de leur “gros coup de collier” redevient imposable. C’est sur ces détails que se gagnent ou se perdent des centaines d’euros chaque année.
Le premier piège, c’est le décompte calendaire : l’administration raisonne par semaine civile, non par mois ou année glissante. Autrement dit, seules les heures travaillées au-delà de la durée prévue sur la période de référence (souvent la semaine) comptent. Cela évite les glissements flous des contrats annualisés ou les “rattrapages” mal anticipés. Deuxième écueil : le statut au forfait jours, populaire chez les cadres supérieurs. Ici, seules les journées de repos rachetées ou monétisées donnent droit à la défiscalisation, et sous conditions. Pour les salariés en temps partiel, la séparation entre heures complémentaires (défiscalisées jusqu’au plafond) et heures supplémentaires réelles (cas rarissime) reste floue dans de nombreux bulletins de paie – un point à contrôler lors de chaque changement de contrat.
Enfin, l’ultime vigilance porte sur le cumul des employeurs : même si chaque entreprise applique le mécanisme dans son coin, c’est au salarié de surveiller le cumul global. Les services RH font au mieux, mais la déclaration pré-remplie sur impots.gouv n’est pas infaillible. La bonne pratique : additionner soi-même les sommes exonérées (ligne dédiée sur chaque bulletin) au fil de l’année, anticiper le seuil, et informer l’administration en cas d’anomalie. Une saine discipline, qui sépare les travailleurs qui “profitent” du système de ceux qui en subissent les failles.
Quels salaires entrent dans le calcul du plafond des heures sup défiscalisées ?
Toutes les rémunérations issues d’heures supplémentaires (majorations incluses), des heures complémentaires (pour temps partiel) et des jours RTT monétisés comptent dans le calcul total du plafond annuel de 7 500 € net imposable.
Comment vérifier si j’ai franchi le seuil d’exonération sur mes heures supplémentaires ?
Additionnez les montants nets imposables de vos heures sup indiqués sur vos bulletins de paie de l’année, rubrique ‘heures supplémentaires exonérées’ ou équivalente. Si la somme dépasse 7 500 €, le surplus sera automatiquement soumis à l’impôt.
Dois-je faire une démarche spécifique pour bénéficier de l’exonération fiscale ?
Aucune démarche n’est nécessaire. C’est votre employeur qui applique le dispositif sur votre fiche de paie, et l’administration fiscale pré-remplit la déclaration annuelle. Vérifiez simplement que la ligne ‘heures supplémentaires exonérées’ apparaît bien sur vos bulletins.
Les fonctionnaires profitent-ils aussi du dispositif des heures sup défiscalisées ?
Oui, depuis 2019 le dispositif est étendu à la fonction publique sous réserve d’effectuer des heures supplémentaires selon les modalités propres à leur administration.
Le plafond de 7 500 € va-t-il évoluer dans les prochaines années ?
En 2026, il reste fixé à 7 500 €. Il s’agit d’une mesure législative, susceptible d’être réévaluée chaque année lors du vote du budget. Il est donc crucial de vérifier l’actualité fiscale pour anticiper d’éventuels changements.